【Lai傳媒、記者爆料網/地方中心/綜合報導】
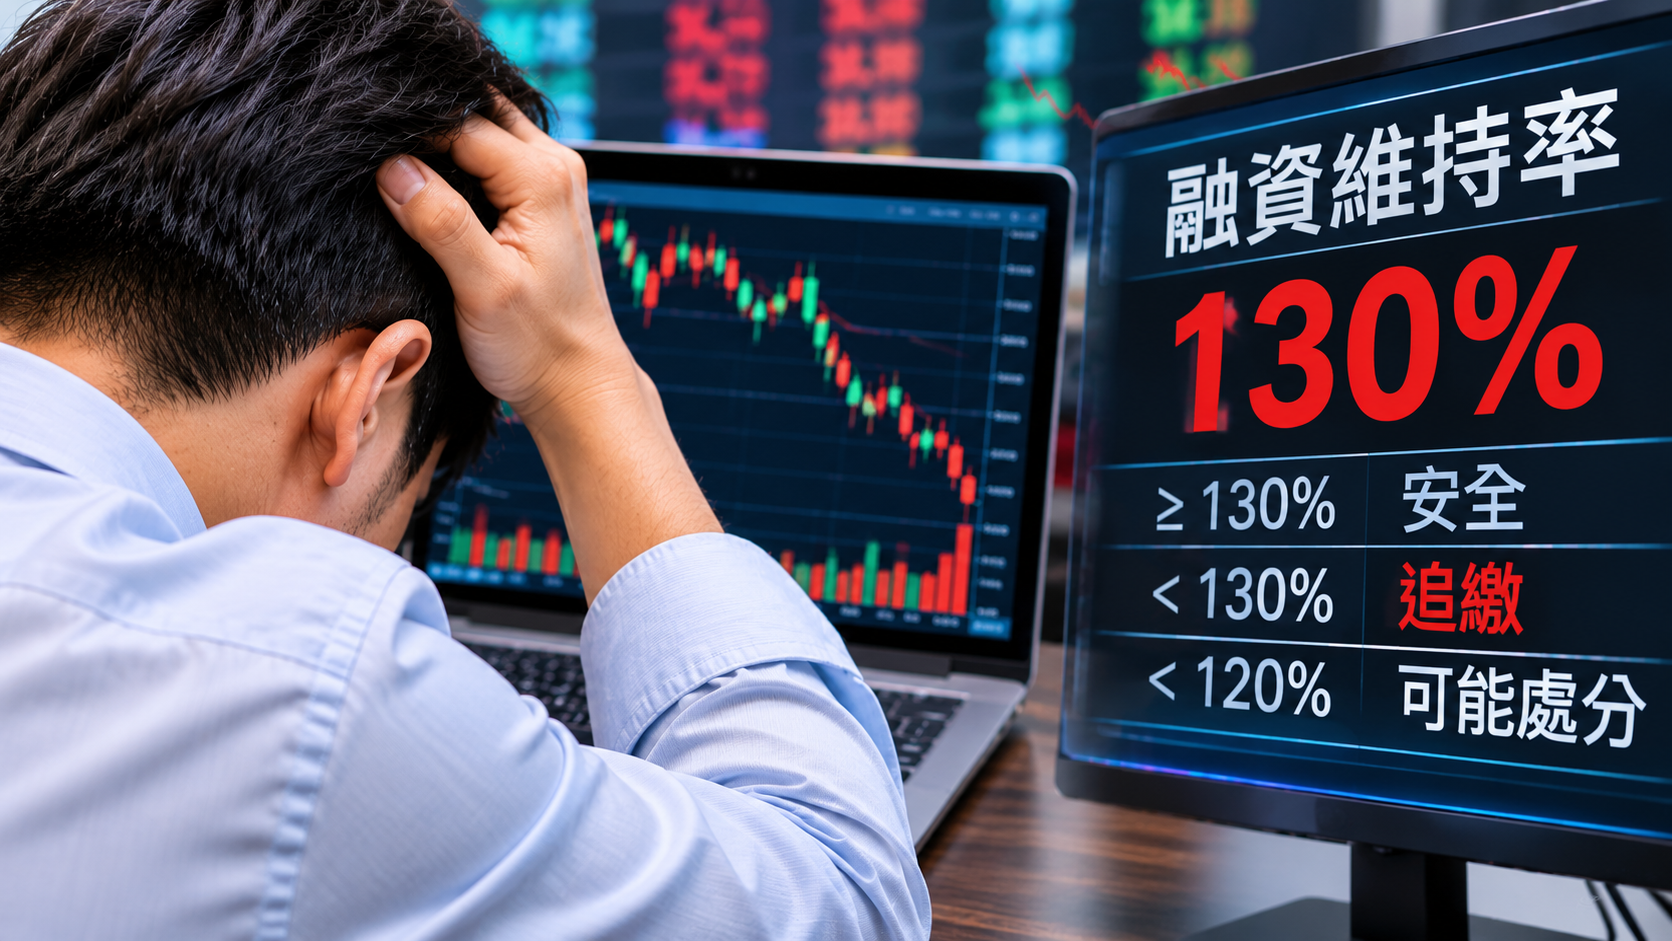
台股今(4)日劇烈震盪,加權指數盤中一度重挫1451.72點,最低跌至41855.82點,讓融資交易風險再度受到市場關注。不少投資人擔心股價下跌後,融資維持率跌破130%是否會立即遭到追繳,甚至被券商強制賣出股票。根據臺灣證券交易所現行規定,融資追繳採整戶擔保維持率管理,低於130%時券商應通知補繳,投資人原則上有自通知送達日起2個營業日的補繳期限,並非一跌破門檻就立即斷頭。
融資維持率是什麼?為何130%是重要門檻
融資買股票,是投資人先支付部分自備款,其餘資金向證券商借款購買股票的交易方式。
由於融資涉及借款,券商會依照股票市值、融資餘額及相關擔保品,計算投資人的整戶擔保維持率,以評估擔保品是否足以保障借款。
依照證交所規定,當整戶擔保維持率低於130%時,證券商應依規定通知投資人補繳差額。
必須注意的是,130%是啟動追繳程序的重要門檻,並不代表股票跌到某個固定價格,或單一股票維持率低於130%,就一定會被強制處分。
融資維持率怎麼算?簡單範例一次看
以只有一筆融資買進股票、沒有融券及其他抵繳擔保品的簡化情況為例,融資維持率可用以下方式理解:
融資維持率=股票目前市值÷融資金額×100%
假設投資人融資買進總市值100萬元的股票,自備40萬元、融資借款60萬元。
當股票市值仍為100萬元時,維持率約為166.67%。
若股票市值下跌至78萬元,在融資金額維持60萬元的假設下,維持率就會降至130%。
若股票市值進一步跌至72萬元,維持率則降至120%,低於130%的追繳門檻。
這個範例僅用來說明維持率與股價的關係。實際信用帳戶若持有多筆融資、融券或其他抵繳擔保品,須依整戶部位及現行規定計算,不能直接套用單一股票公式。
低於130%就會斷頭?證交所規定有補繳期限
根據《證券商辦理有價證券買賣融資融券業務操作辦法》第54條,當投資人信用帳戶整戶擔保維持率低於130%,券商應通知投資人,針對不足維持率的融資融券部位補繳差額。
補繳期限原則上為通知送達日起2個營業日內。
若投資人未依規定補繳,後續是否處分擔保品,仍須依照相關法規、維持率變化及券商作業程序判斷。
因此,市場常說的「跌破130%就斷頭」並不精確。低於130%通常代表進入追繳程序,而非當下立即強制賣出股票。
收到融資追繳通知怎麼辦?先確認三件事
投資人收到券商追繳通知後,首先應確認信用帳戶的整戶擔保維持率,而不是只看其中一檔股票的跌幅。
其次,應確認券商通知的補繳金額、通知送達日期與實際期限。由於補繳涉及營業日計算,投資人不宜自行以一般日曆天數推算最後期限。
最後,應評估可運用資金、擔保品及整體投資風險,並向往來券商確認可採取的處理方式。
即使股價後續反彈,投資人仍應確認追繳紀錄是否解除,不能只憑盤中股價回升,就認定帳戶已恢復正常。
證交所提醒:不能用單一個股維持率推算斷頭潮
證交所曾於2026年8月3日特別說明,信用交易擔保維持率採整戶管理,涵蓋投資人信用帳戶中的融資、融券及相關擔保品。
部分民間平台公布的個股擔保維持率,是根據特定模型估算,未必能掌握每位投資人的完整信用交易部位,因此不能直接當作實際追繳戶數或斷頭風險的判斷依據。
在台股劇烈震盪期間,融資投資人除了關注股價,也應留意整戶維持率、券商通知及自身可承受的財務風險,避免因市場短期波動而承擔超出預期的損失。